Durante los últimos dos años, la mayor parte de la conversación sobre inteligencia artificial en las empresas se concentró en la superficie: redactar correos más rápido, resumir reuniones o consultar bases de conocimiento en ventanas de chat. Sin embargo, en el terreno de las operaciones reales, el valor tangible no se mide por cuántas palabras genera un modelo, sino por cuánta fricción transaccional es capaz de eliminar sin intervención humana.
A finales de agosto de 2026, el sector fintech ha marcado un punto de inflexión decisivo. Empresas como Cashfree Payments con el lanzamiento general de Relay y Razorpay con su motor unificado Vulcan han trasladado a los agentes de IA directamente al motor financiero de los comercios: la gestión integral y autónoma de operaciones de pago.
La promesa no es menor: reducir procesos manuales que consumen hasta 60 horas semanales en un equipo de operaciones y finanzas a apenas 45 minutos de supervisión, atacando directamente las fugas silenciosas de ingresos en carritos abandonados, transacciones fallidas, disputas de contracargos y cobros recurrentes.
La fuga silenciosa: la plomería transaccional que drena horas y margen
Para cualquier empresa que venda en digital —desde un e-commerce en crecimiento hasta una plataforma B2B con suscripciones—, procesar cobros parece un flujo instantáneo hasta que algo falla. Detrás de la interfaz de pago existe una densa capa de trabajo manual fragmentado entre áreas de soporte, finanzas y marketing de retención:
- Reintentos ciegos de pagos fallidos: Cuando un cobro con tarjeta o transferencia es rechazado por fondos insuficientes, límites diarios o caídas temporales de red, los sistemas tradicionales reintentan en intervalos fijos o abandonan al usuario, perdiendo la venta.
- Seguimiento manual de carritos abandonados: Equipos de ventas o atención intentan contactar por WhatsApp, correo o llamadas a clientes indecisos o frustrados por un error en el checkout, con tiempos de respuesta tardíos y baja tasa de conversión.
- Gestión reactiva de disputas y contracargos: Recopilar facturas, guías de entrega, registros de IP y correos para defender un reclamo ante los bancos emisores exige horas de recopilación documental antes de que venza el plazo legal.
- Validación de pedidos contra entrega y mandatos: En mercados con pago contra entrega (COD) o débito automático, validar la intención real del comprador antes del despacho evita costos logísticos de devolución no recuperables.
Este laberinto operativo no solo encarece los costos de personal; genera una sangría constante en el volumen bruto de mercancías (GMV) que los directores financieros suelen normalizar como «fricción inevitable del canal».
Qué cambia con los agentes de operaciones (Payment Ops Agents)
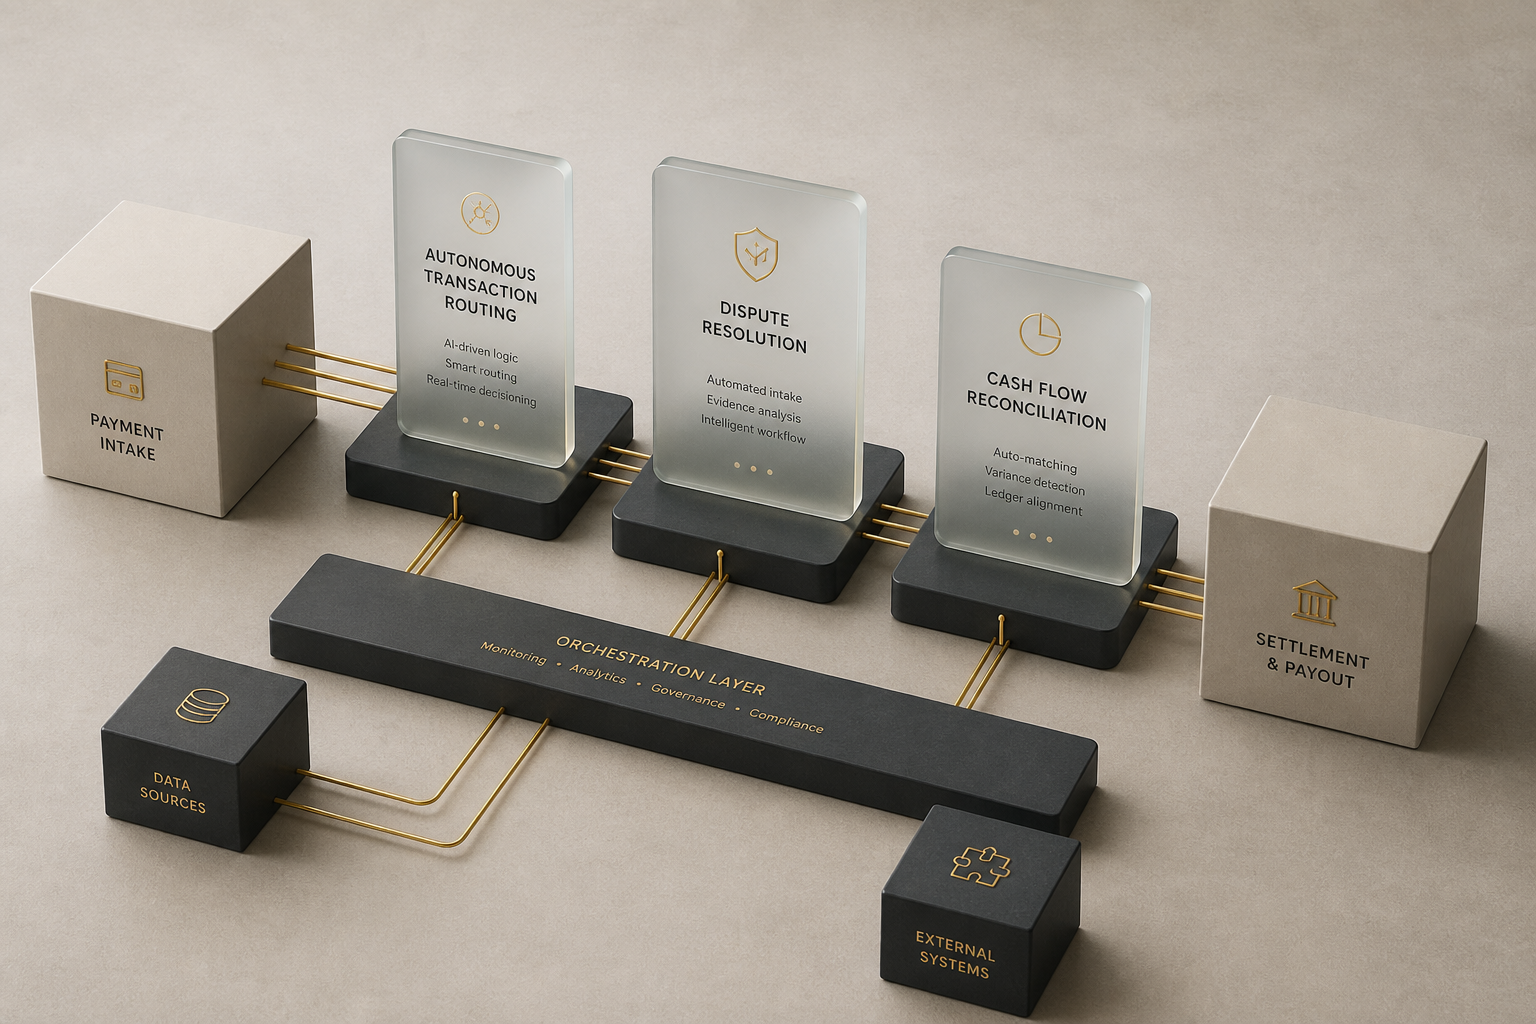
A diferencia de los asistentes conversacionales genéricos, un agente de operaciones de pago como Relay opera con acceso directo a los eventos transaccionales en tiempo real, ejecutando acciones de extremo a extremo bajo reglas de negocio estrictas:
1. Intervención contextual proactiva
El agente detecta el motivo exacto del fallo en el checkout (ej. rechazo por autenticación de doble factor no completada o límite excedido) y desencadena una interacción personalizada —vía mensaje instantáneo, llamada de voz automatizada o enlace alternativo de pago— en cuestión de segundos, cuando la intención de compra del cliente aún está activa.
2. Enrutamiento dinámico y reintentos adaptativos
En lugar de ejecutar reintentos automáticos a ciegas que saturan las pasarelas y disparan alertas de riesgo, los nuevos motores evalúan más de 3.000 señales por transacción (patrones de red, comportamiento del emisor, franja horaria) para determinar el instante óptimo y la pasarela idónea para volver a procesar el cargo con éxito.
3. Defensa autónoma de disputas
Ante una notificación de contracargo, el agente compila automáticamente la traza completa de la orden (acuse de recibo logístico, registros de navegación, historial de compras previas) y genera el expediente formal de refutación en los formatos exigidos por las redes de tarjetas, reduciendo el tiempo de respuesta de días a minutos y aumentando la tasa de disputas ganadas.
4. Validación preventiva de órdenes
Antes de emitir una guía de despacho en órdenes contra entrega o activar servicios recurrentes con mandatos fallidos, el agente contacta al usuario para reconfirmar la dirección y la disponibilidad de pago, evitando fletes perdidos y cancelaciones imprevistas.
El cambio de modelo: del software por asiento al cobro por resultado económico
Uno de los aspectos más reveladores de esta transición es cómo impacta el modelo de negocio del software empresarial. Las pasarelas de pago y las plataformas SaaS tradicionalmente cobraban una tarifa plana mensual por usuario o una comisión fija por procesamiento.
Con la llegada de agentes autónomos, empresas como Cashfree están preparando esquemas de Outcome-Based Pricing (precios basados en resultados): el costo del software se vincula directamente al volumen de GMV recuperado en carritos que habrían quedado abandonados o al número de disputas defendidas exitosamente.
«El valor de la inteligencia artificial en finanzas ya no está en cuántos empleados usan una herramienta, sino en cuánto capital atrapado logra desbloquear sin sumar fricción humana a la ecuación.»
Para los compradores corporativos, este esquema elimina el riesgo de inversión en licencias inactivas: el retorno de inversión (ROI) es medible desde el primer ciclo de liquidación.
Gobernanza y soberanía de datos: por qué no se pueden usar modelos genéricos abiertos
Operar con dinero y datos financieros impone requisitos de seguridad que no admiten atajos. Tanto Cashfree como los proveedores de infraestructura crítica han enfatizado que estos agentes no envían información confidencial de transacciones ni datos de tarjetas a APIs públicas de terceros.
La arquitectura se basa en infraestructura propia y modelos especializados alojados localmente con aislamiento estricto por comercio. Cada acción ejecutada por el agente queda registrada en un libro de auditoría inmutable, permitiendo reconstruir con precisión por qué se autorizó un reintento, qué descuento puntual se ofreció para salvar una compra o qué evidencia se adjuntó en un reclamo bancario.
Checklist ejecutivo: cómo evaluar la adopción de agentes de pago en tu negocio
Si tu organización procesa transacciones digitales y busca optimizar sus márgenes operativos en la segunda mitad de 2026, estos son los cuatro pasos clave para evaluar esta tecnología:
- Auditar la tasa de abandono técnico frente a abandono comercial: Separar a los usuarios que decidieron no comprar de aquellos que intentaron pagar y fueron bloqueados por fallos en pasarela, límites o fricción del emisor.
- Calcular el coste horario de la conciliación y las disputas: Medir cuántas horas al mes dedican los equipos de finanzas y soporte a preparar pruebas para contracargos y gestionar cobros fallidos.
- Exigir modelos de precios alineados a resultados: Al evaluar proveedores fintech o integraciones de IA, priorizar plataformas dispuestas a indexar su tarifa al volumen recuperado o a la efectividad de resolución.
- Verificar la trazabilidad y la contención del radio de acción (blast radius): Asegurar que los agentes cuenten con topes máximos de descuento, reglas de escalado a humanos para casos atípicos y auditoría completa de cada decisión.
La verdadera madurez de la IA empresarial no se juega en demostraciones vistosas de laboratorio, sino en su capacidad para sostener y acelerar los flujos neurálgicos donde se produce el intercambio de valor. Cuando los agentes aprenden a operar la plomería del dinero, la eficiencia deja de ser una promesa teórica y pasa a reflejarse directamente en el balance final.